Recuperaciones bancarias
Inmuebles en remate,
con el proceso legal completo.
Oportunidades que provienen de créditos hipotecarios vencidos. Dictaminamos el expediente, adquirimos los derechos a su nombre y llevamos el caso hasta la entrega legal y física del inmueble.
Un activo que el banco quiere liquidar, no comercializar.
Cuando un crédito hipotecario entra en incumplimiento, la institución financiera ejerce su garantía por la vía judicial y recupera el inmueble. Su objetivo es recuperar el saldo del crédito, no obtener el mejor precio de mercado: de ahí el diferencial.
Estos activos no se ofertan de forma abierta. Se adquieren mediante la cesión de los derechos del acreedor sobre el procedimiento, un acto que exige revisión procesal, registral y notarial antes de firmar.
Puntos importantes de su próxima inversión
Se adquiere con recursos propios
La operación no admite crédito hipotecario: el banco no financia un activo que él mismo está recuperando. Se adquiere con recursos propios, y esa es una de las razones por las que el precio está por debajo del mercado.
El inmueble se conoce por fuera
Mientras el proceso corre, el inmueble sigue ocupado y aún no hay acceso al interior. Por eso el expediente pesa más que la visita: la revisión registral y procesal le dice hoy lo que la puerta cerrada todavía no.
Un calendario que se elige
En materia judicial el plazo es indeterminado, y ahí está la diferencia: la firma solo recomienda expedientes con ruta clara, que se resuelven en un horizonte de 6 a 24 meses. Los que no cumplen ese criterio no llegan a su mesa.
Cómo se ejecuta la operación
Cuatro etapas, con un punto de decisión antes de comprometer capital.
Dictamen y viabilidad jurídica
Antes de cualquier desembolso revisamos el expediente judicial completo y el historial del inmueble. El resultado es un dictamen por escrito que dice si la operación procede.
- Análisis del estatus procesal del expediente y del crédito de origen.
- Verificación de antecedentes de propiedad, gravámenes, embargos y solvencia del título.
Estructuración y formalización notarial
Con el dictamen favorable se negocia y se formaliza la adquisición de los derechos, y queda inscrita a su nombre en el Registro Público.
- Negociación y firma de la cesión de derechos litigiosos o adjudicatarios ante notario.
- Protocolización e inscripción registral que acredita su titularidad sobre la operación.
Liquidación procesal y regularización
La firma asume la representación en tribunales hasta que el inmueble queda adjudicado y escriturado, y deja el predio en regla frente a las autoridades.
- Representación legal hasta la etapa de adjudicación y escrituración.
- Regularización del estatus fiscal y normativo del inmueble.
Entrega material y posesión
Con la escritura a su nombre ya tiene la propiedad. La firma da el último paso: ejecutar las diligencias hasta que usted recibe el inmueble y puede disponer de él.
- Ejecución de las diligencias judiciales y administrativas para obtener la posesión.
- Acompañamiento hasta la entrega formal de llaves.
Preguntas frecuentes
Lo que más nos preguntan antes de entrar a una recuperación bancaria.
¿Qué estoy comprando exactamente?
Los derechos del acreedor sobre el procedimiento, más el servicio legal completo hasta que el inmueble queda escriturado a su nombre y en su posesión. La cesión se firma ante notario y se inscribe en el Registro Público.
¿Es un riesgo que el inmueble esté habitado?
Al contrario: un inmueble habitado por el acreditado está conservado y hay con quién negociar la entrega. La vía judicial ya contempla ese paso y la firma lo ejecuta. Lo complicado es un inmueble abandonado o invadido, y eso se detecta en el dictamen antes de comprar.
¿Mi inversión queda respaldada?
Sí. Cada operación se formaliza por contrato, la cesión pasa ante notario y queda inscrita a su nombre en el Registro Público: su titularidad es oponible frente a terceros desde ese momento.
¿Cuánto tarda el proceso?
En un juicio el plazo es indeterminado, por eso seleccionamos: solo recomendamos expedientes que se resuelven en un horizonte de 6 a 24 meses. Entre más avanzado el expediente, más corto el plazo y menor el descuento: el dictamen le muestra ese equilibrio antes de decidir.
¿Puedo verlo por dentro antes de comprar?
Por fuera y su entorno, siempre. Por dentro, en la mayoría de los casos no, porque sigue habitado. Ese punto se compensa con el dictamen: antecedentes registrales, gravámenes, adeudos y estado procesal quedan a la vista antes de comprometer capital.
¿Cómo se entrega el inmueble?
Ad corpus, es decir, tal como se encuentra al momento de la posesión, y así queda asentado en la escritura. En la práctica se trata de vivienda que estuvo habitada y conservada por sus ocupantes, de modo que se recibe en condiciones de uso; cualquier detalle relevante del estado físico y jurídico se lo anticipamos en el dictamen, antes de comprar.
¿Y si el dictamen sale desfavorable?
La operación no avanza y se busca otro expediente. Ese es el propósito del dictamen: descartar antes de comprometer capital, no después.
Recuperaciones bancarias
Oportunidades en recuperación
Inmuebles disponibles ahora mismo.
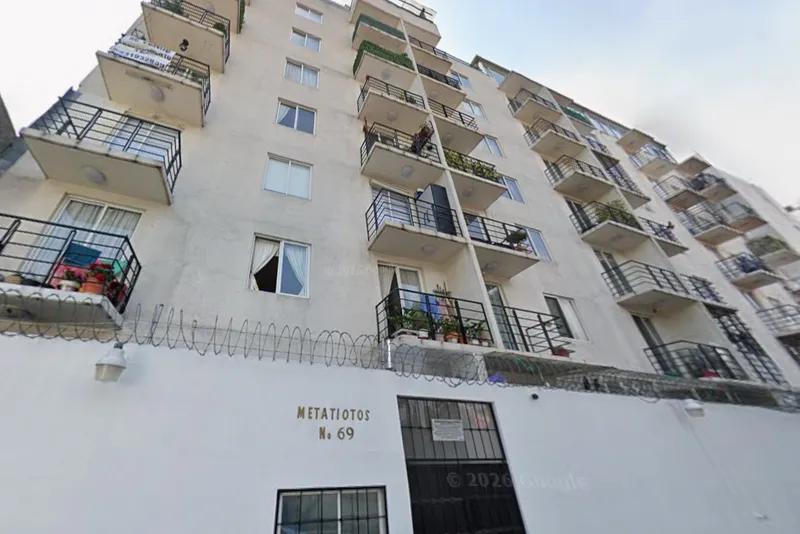 DepartamentoDepartamento · Cerrada De Metatiotos 69 A-605Felipe Pescador, Cuauhtemoc, Ciudad de México$2,226,00070.00 m²2 rec.1.5 baños1 est.
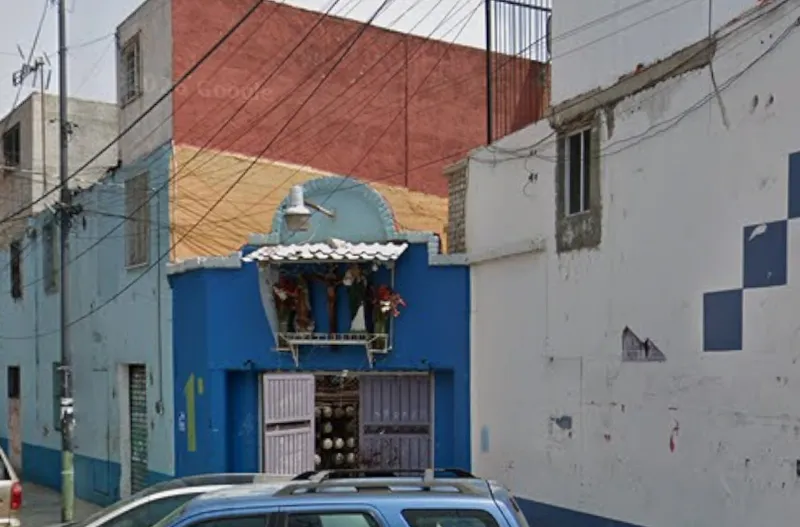 DepartamentoDepartamento · Sta Lucia No1 Depto D 103Morelos, Cuauhtemoc, Ciudad de México$2,387,10073.00 m²2 rec.1.5 baños1 est.
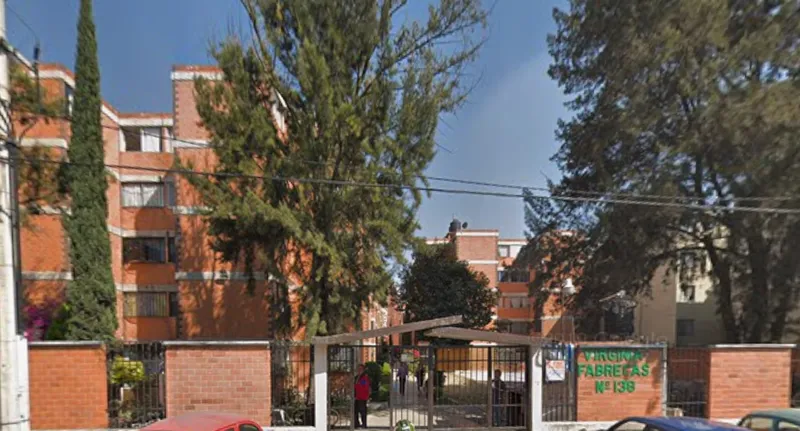 DepartamentoDepartamento · Virginiafabrega 138 C-1 E-1 D-304 JorgeJorge Negrete, Gustavo A. Madero, Ciudad de México$1,298,97656.00 m²2 rec.1 baños1 est.
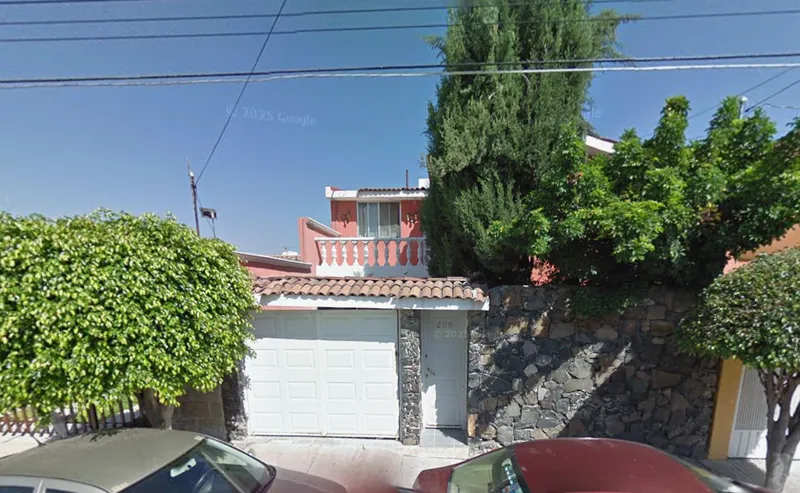 CasaCasa · Paseo De Dublin No.206Residencial Tejeda, Corregidora, Querétaro$3,852,000244.00 m²3 rec.3 baños2 est.
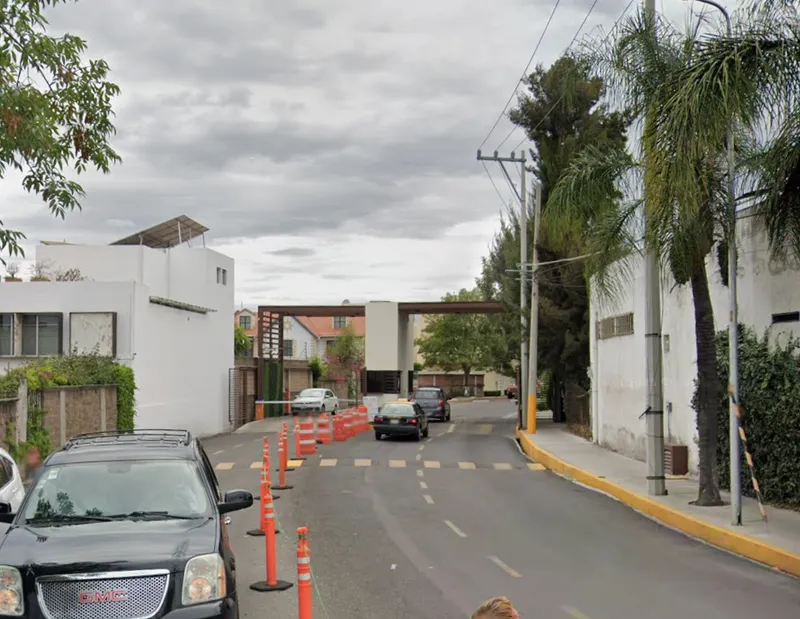 CasaCasa · PLAZUELA DE SANTIAGO No. 12Arboledas de San Ignacio, Puebla, Puebla$5,632,100303.00 m²4 rec.4 baños3 est.
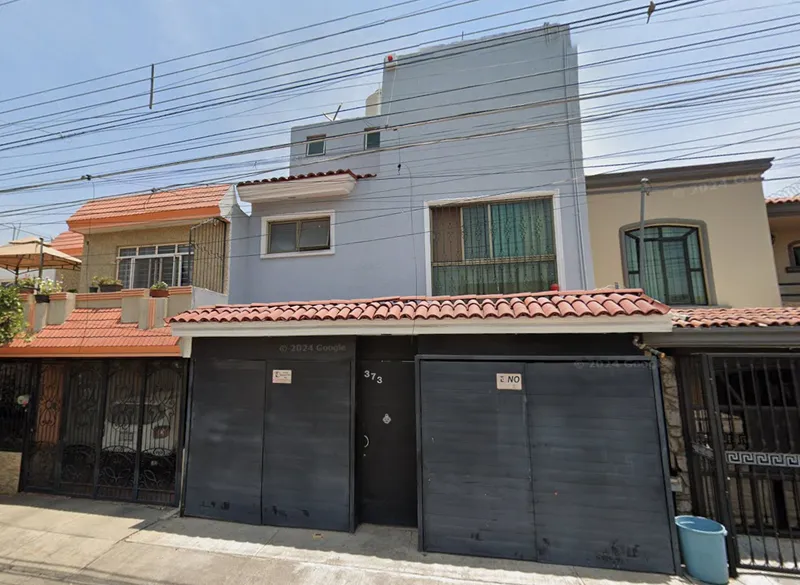 CasaCasa · Emiliano Zapata 373Jardines de La Paz, San Pedro Tlaquepaque, Jalisco$4,569,800296.00 m²4 rec.3.5 baños3 est.
Actualizado en tiempo real
Encontremos su próxima
oportunidad inmobiliaria.
Describa su situación y diseñaremos la mejor ruta legal.